Когда компании в ОАЭ нужно зарегистрироваться или сняться с НДС?
Проверьте регистрацию, добровольный вход и снятие с НДС в ОАЭ по актуальным порогам, доказательствам, срокам и финальной декларации.
Обязанность встать на учёт по НДС компания в ОАЭ проверяет двумя тестами: облагаемые поставки и импорт за предыдущие 12 месяцев и отдельно то, что она ожидает в ближайшие 30 дней. Для местного бизнеса обязательный порог — 375 000 дирхамов, добровольный — 187 500 дирхамов, и во втором случае в расчёт можно брать ещё и облагаемые расходы. Иностранной компании нужен отдельный анализ: местный обязательный порог к ней в таком же виде не применяется.
Действующая страница о регистрации на сайте Федеральной налоговой службы называет эти пороги и прямо оговаривает, что обязательный порог к иностранным компаниям не относится. Регистрация — только первый этап жизненного цикла. Дальше нужно поддерживать данные учёта в актуальном состоянии, вовремя подавать декларации и платить налог, а когда появляются законные основания — подавать заявление о снятии с учёта, а не считать, что отмена лицензии сама закрыла налоговый файл.
Начните с карты операций, а не с оборота в отчётности
Тест на регистрацию — это не «сколько всего денег пришло». Выручку и прочие поставки нужно разложить по режиму НДС, месту поставки и лицу, которое поставку совершает. Зафиксируйте:
- поставки по стандартной и по нулевой ставке;
- импорт и операции с обратным начислением налога, когда налог считает не продавец, а покупатель;
- освобождённые виды деятельности;
- операции вне сферы действия НДС ОАЭ;
- продажу активов, сделки со связанными сторонами и другие разовые позиции;
- юридическое лицо или филиал, который выставляет счёт клиенту;
- документы, которые подтверждают выбранный режим.
Управленческий отчёт о прибылях и убытках годится как отправная точка, но он вполне может смешивать то, что правила НДС разводят по разным режимам. Поступления на счёт — тоже не ответ: там бывают займы, взносы в капитал, внутригрупповые переводы и возвраты, а не оплата поставки. Правовой вывод сверяется с договорами, счетами, таможенными документами и данными учёта.
У обязательной регистрации два временных окна
Для местного бизнеса налоговая служба описывает два альтернативных теста:
- стоимость облагаемых поставок и импорта превысила 375 000 дирхамов за предыдущие 12 месяцев; либо
- компания ожидает, что эта стоимость превысит 375 000 дирхамов в ближайшие 30 дней.
Тест «на будущее» нужно подкрепить реальным событием: подписанным договором, подтверждённым заказом, регулярным графиком выставления счетов или чем-то столь же убедительным. План продаж — это не то же самое, что ожидаемая облагаемая поставка.
От даты, когда обязанность возникла, зависит и анализ сроков подачи, и риск ответственности за опоздание с регистрацией. Считайте скользящим методом, а не один раз в конце года.
Добровольная регистрация — это решение, а не знак отличия
Налоговая служба указывает, что компания вправе зарегистрироваться добровольно, если облагаемые поставки и импорт либо облагаемые расходы превысили 187 500 дирхамов за предыдущие 12 месяцев или ожидаемо превысят эту сумму в ближайшие 30 дней.
Добровольная регистрация открывает возможность вычета входящего налога, но вместе с ней приходят постоянные обязанности: выставлять счета по правилам, подавать декларации, платить, хранить документы и сообщать об изменениях. Прежде чем подавать заявление, проверьте:
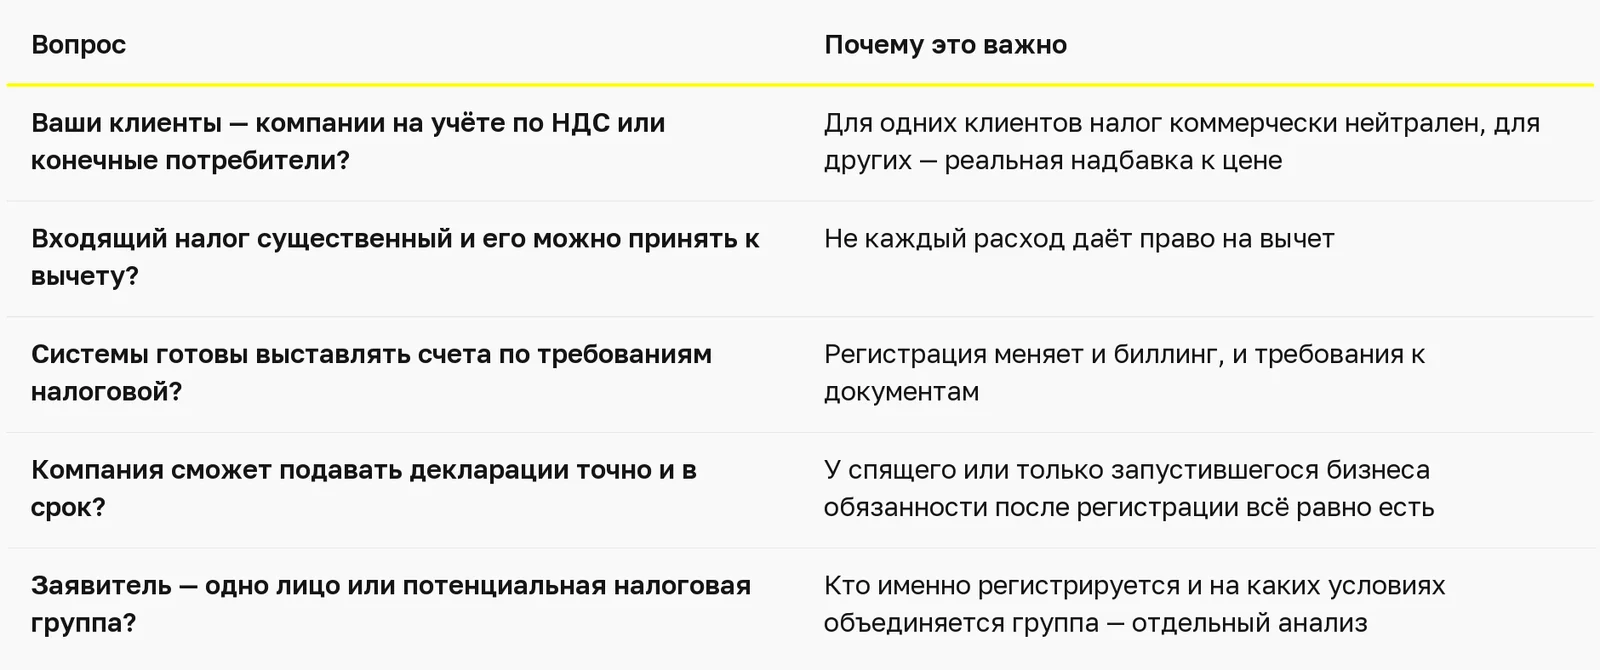
Не регистрируйтесь только потому, что банк, арендодатель или контрагент между делом ждёт от вас налоговый номер. Сначала правовое основание, потом операционные последствия.
Иностранной компании нужен собственный анализ
Страница налоговой службы предупреждает: обязательный порог для местного бизнеса к иностранным компаниям не применяется. Правильный тест зависит от того, какие поставки совершаются в ОАЭ, как работают правила места поставки, не учитывает ли налог другое лицо и какие именно нормы закона применимы.
Иностранной компании не стоит делать вывод, что регистрация не нужна, только потому, что выручка в ОАЭ ниже 375 000 дирхамов. Верно и обратное: наличие клиента в ОАЭ само по себе не доказывает обязанность зарегистрироваться. Разбирайте цепочку операций и выставления счетов.
Данные регистрации должны оставаться актуальными
После регистрации сверьте профиль в личном кабинете EmaraTax с действующей лицензией: юридическое название, адрес, виды деятельности, владельцы, уполномоченный подписант, филиалы, банковские реквизиты. Корпоративные изменения и изменения налоговых данных связаны между собой, но это две разные линии работы.
Ведите журнал изменений: событие, дата вступления в силу, документ государственного органа, последствие для НДС, поданное уведомление или заявление и подтверждение от налоговой. Так продление лицензии, слияние, изменение по филиалу или смена собственника не окажутся отражёнными в одном реестре и незамеченными в другом.
Налоговая группа — отдельное решение о праве на неё
Связанным компаниям в ОАЭ не стоит исходить из того, что общий владелец автоматически даёт одну регистрацию по НДС. У заявления на налоговую группу (VAT group — объединение нескольких компаний в одного плательщика) свои условия в законе, свой состав доказательств и отдельное решение налоговой службы. Проверяются предполагаемые участники, их присутствие в стране, отношения контроля и хозяйственные связи, а обязанности представителя группы по отчётности нужно понимать заранее.
Объединение меняет режим операций между участниками, но не отменяет необходимости вести надёжный учёт по каждой компании. До подачи заявления сверьте по каждому участнику прошлые декларации, остатки, регистрации и корпоративные данные. Отдельно продумайте, как на файл группы повлияют покупка или продажа бизнеса, смена собственника или выход участника. Добровольный порог — не разрешение собрать группу любого удобного состава.
Снятие с учёта — юридическая процедура, а не исчезновение оборота
Услуга снятия с учёта по НДС распространяется на зарегистрированных лиц и требует заявления через действующий кабинет налогоплательщика. Обязательное заявление подаётся в течение 20 рабочих дней с даты, когда возникла обязанность сняться с учёта.
Основание и дату вступления в силу нужно вывести из правил и фактов. Доказательством может быть прекращение деятельности, отмена лицензии, ликвидационные документы или финансовые данные, показывающие, что условия регистрации больше не выполняются. В карточке услуги прямо сказано, что налоговая вправе запросить дополнительные документы.
Не прекращайте подавать декларации только потому, что заявление отправлено. Налоговый файл остаётся рабочей обязанностью до тех пор, пока служба не одобрит снятие и не будут закрыты все незавершённые обязательства.
Закрытие компании складывается из нескольких отдельных отмен
Ликвидация компании может затрагивать:
- экономическую лицензию и коммерческую регистрацию;
- миграционные файлы и файл предприятия;
- трудовые отношения и расчёты с сотрудниками;
- таможенные и отраслевые регистрации;
- снятие с учёта по корпоративному налогу;
- снятие с учёта по НДС;
- банковские счета и договоры.
Одним пакетом всё это не закрывается. Последовательность стоит выстроить так, чтобы доступ к документам, деньгам и полномочия подписантов сохранялись достаточно долго — до конца налоговой отчётности и ответов на возможные вопросы.
Корпоративный выход — это ликвидация компании в ОАЭ, отдельная услуга. Этот материал отвечает только за жизненный цикл НДС.
Финальная декларация, платёж и сертификат
Действующая карточка услуги указывает: финальная декларация по НДС и налог к уплате должны быть поданы и уплачены не позднее 28 дней с даты вступления снятия в силу — она же конец последнего налогового периода. После одобрения в кабинете можно скачать сертификат о снятии с учёта.
До финальной подачи сверьте:
- исходящий налог по дату вступления в силу;
- заявленные вычеты и подтверждающие счета;
- корректировочные счета, безнадёжные долги и прочие корректировки;
- импорт и операции с обратным начислением;
- активы или запасы, по которым может потребоваться корректировка;
- незакрытые декларации, доначисления, штрафы и платежи;
- документы и записи, которые нужно хранить после закрытия.
Сертификат подтверждает результат снятия с учёта. Он не заменяет первичные документы и сам по себе не закрывает ни другой налог, ни корпоративный реестр.
Контрольный лист жизненного цикла НДС
Держите один датированный контрольный лист:
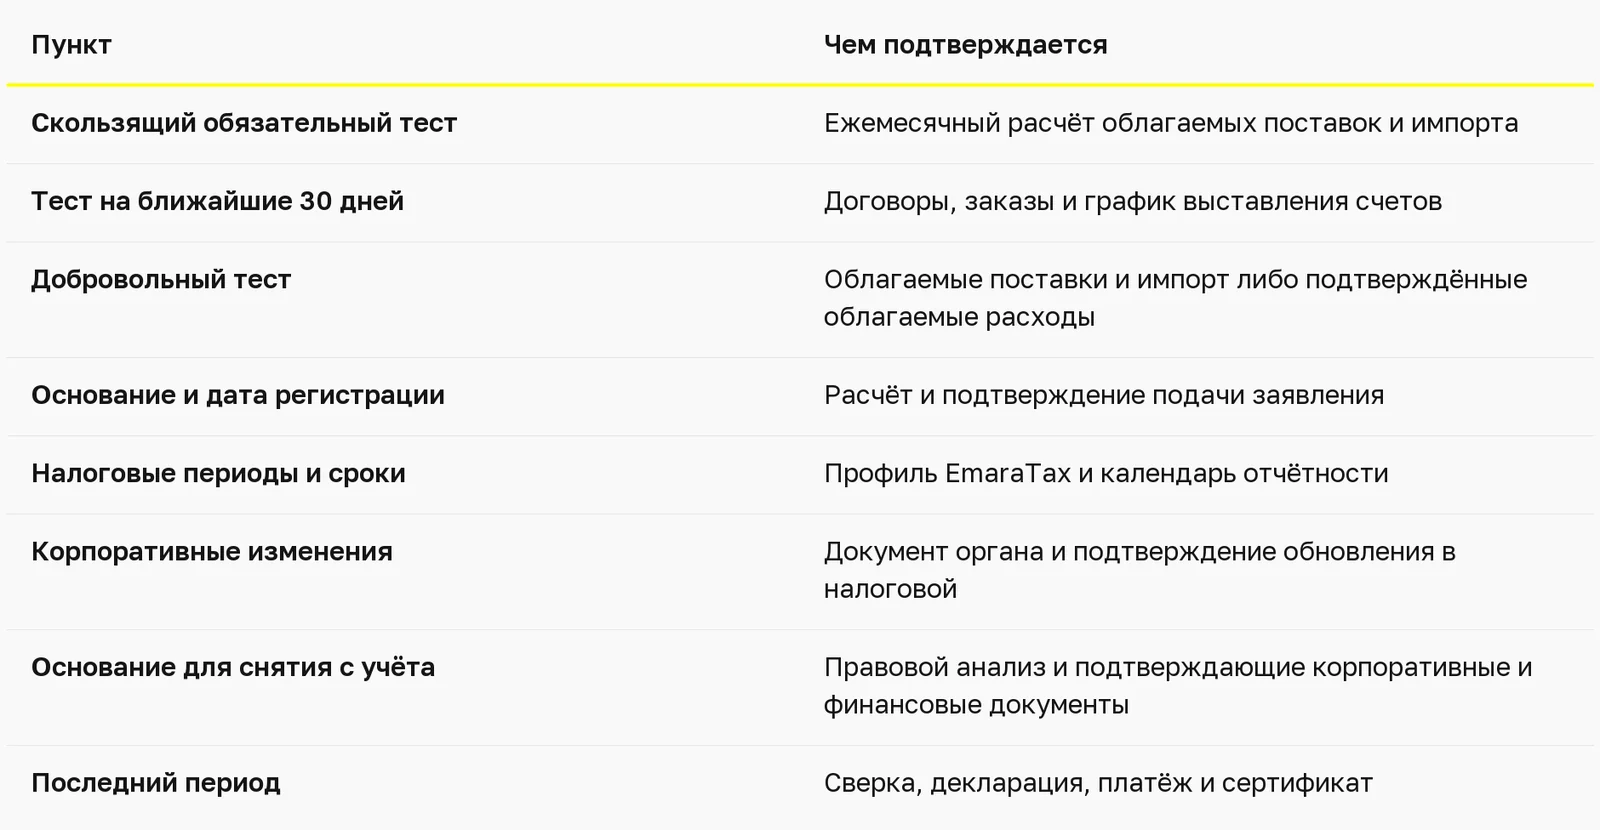
Документы по каждой строке храните в управляемом архиве, а не только в почте консультанта. По файлу должно быть видно, кто сделал расчёт, кто его утвердил, какие исходные данные взяты и что изменилось после подачи. Там, где позиция зависит от условий договора или от анализа места поставки, сохраняйте подписанный договор и ход рассуждений вместе с документами налогового периода.
Поддержка на регистрации, исправлении файла и снятии с учёта — налоговое сопровождение и планирование.
Частые вопросы
Какой порог обязательной регистрации по НДС в ОАЭ?
Сейчас налоговая служба называет 375 000 дирхамов — и для теста за предыдущие 12 месяцев, и для ожидаемых ближайших 30 дней. На той же странице сказано, что к иностранным компаниям этот порог не применяется: им нужен отдельный анализ.
Может ли стартап зарегистрироваться добровольно, не дойдя до 375 000 дирхамов?
Может. Действующий добровольный порог — 187 500 дирхамов, и в расчёт принимаются либо облагаемые поставки и импорт, либо облагаемые расходы, по тем же временным тестам. Право на регистрацию и её практические последствия стоит проверить до подачи заявления.
Отменяет ли аннулирование торговой лицензии учёт по НДС?
Нет. Снятие с учёта — отдельное заявление в налоговую службу. Декларации и другие обязанности сохраняются, пока налоговая процедура не завершена.
В какой срок подаётся обязательное заявление о снятии с учёта?
Действующая карточка услуги указывает 20 рабочих дней с даты, когда возникла обязанность сняться с учёта.
Когда сдаётся финальная декларация по НДС после снятия с учёта?
Действующая карточка услуги указывает срок не позднее 28 дней с даты вступления снятия в силу — вместе с уплатой налога.
Можно ли перестать подавать декларации, пока заявление рассматривается?
Не исходите из этого. Продолжайте следовать действующему профилю НДС и требованиям налоговой службы до одобрения и закрытия всех незавершённых обязательств.
Страницы услуг налоговой службы и официальная нормативная база по НДС проверены 21 июля 2026 года. Пороги, сроки и режим конкретных операций нужно перепроверить до подачи. Материал носит общий информационный характер.

Обсудить
задачу
Поговорите с нашей командой
Поговорите с нашей командой.
Расскажите нам о своей задаче —
мы поможем вам в этом в любой юрисдикции.