Что делать, если банк ОАЭ заблокировал или закрывает счёт компании?
Первые действия при блокировке корпоративного счёта в ОАЭ: доказательства, обращение в банк, непрерывность платежей и границы жалобы.

Сохраните уведомление банка, точно определите объём ограничения и направьте через официальный канал единый пакет доказательств. Параллельно защитите зарплату, налоги, расчёты с клиентами и поставщиками, не пытаясь обходить банковское ограничение, санкционный контроль или распоряжение органа. Ограничение операции, заморозка и закрытие счёта — разные ситуации.
Действующие правила CBUAE требуют от банков риск-ориентированной проверки и мониторинга клиентов. Руководство по Source of Funds и Source of Wealth указывает, что объём подтверждений увеличивается вместе с риском. Но не каждая блокировка вызвана KYC, и клиент не получает автоматического доступа к конфиденциальным контрольным процедурам банка.
Установите, что именно произошло
Зафиксируйте текст, дату, канал и охват сообщения:
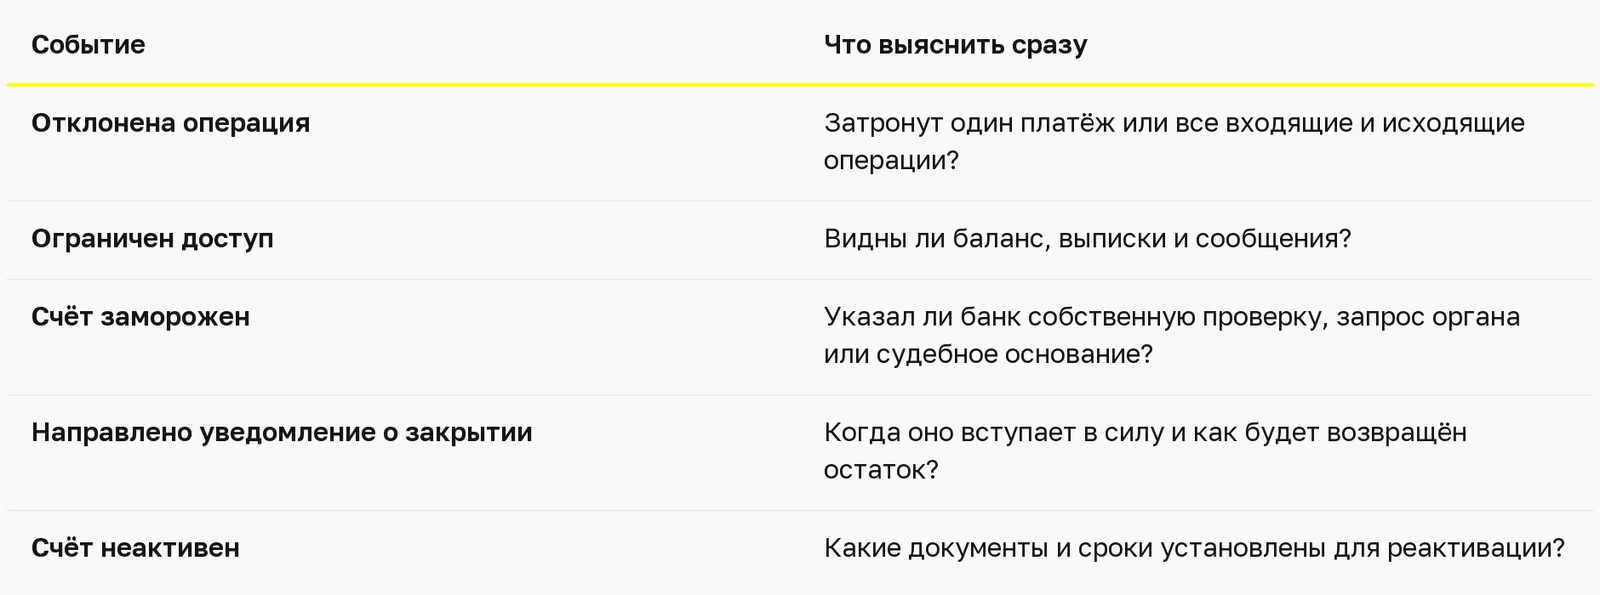
Не называйте ситуацию «блокировкой Центробанка», если банк или компетентный орган этого не подтвердил. Сохраните скриншоты и записи обращений, но опирайтесь прежде всего на письменное уведомление и условия счёта.
Пакет первых суток
Соберите датированное досье:
- уведомление и номера обращений;
- лицензию, учредительные документы и актуальные сведения о владельцах и UBO;
- полномочия менеджеров и подписантов;
- относящиеся к деятельности налоговые регистрации и отчётность;
- договоры, инвойсы и доказательства поставки по спорным платежам;
- SoF/SoW-документы, если их запросили;
- объяснение необычной страны, контрагента, суммы или модели операций;
- сайт и описание ожидаемых денежных потоков;
- прежние KYC-подачи и ответы банка;
- хронологию коммуникации.
Сопроводительное письмо должно связывать каждый вопрос банка с конкретным приложением. Несортированная папка документов затрудняет проверку.
Проверьте расхождения в корпоративных данных
Сопоставьте банковский профиль с лицензией, activity, адресом, владельцами, менеджерами, подписантами, налоговыми данными и фактическими потоками. Возможные расхождения — только гипотезы для проверки:
- продлённая или изменённая лицензия не обновлена в банке;
- сменился владелец, менеджер или подписант;
- география или деятельность расходится с анкетой;
- платежи не соответствуют описанному продукту;
- не объяснены связанные стороны или личные переводы;
- нет доказательств стартового капитала или крупной операции.
Ошибка исправляется через компетентный орган и объясняется банку. Нельзя задним числом создавать фиктивные подтверждения.
Сохраните работу компании законным способом
Составьте календарь зарплаты, налогов, аренды, страховки, возвратов и критичных поставщиков. Изменение платёжных инструкций должно быть документировано и соответствовать договорам, налогам, AML и санкционным требованиям.
Нельзя дробить или маскировать платежи, чтобы обойти ограничение. Перевод клиентских поступлений на личный счёт директора создаёт дополнительные договорные, налоговые и комплаенс-риски.
Сначала официальная эскалация в банке
Подайте обращение через формальный complaint-канал и получите подтверждение. Чётко укажите требуемый результат: перечень документов, доступ к выпискам, пересмотр ограничения, порядок входящих платежей или возврата остатка при закрытии.
Sanadak применим не ко всем спорам
Критерии Sanadak охватывают физических лиц, sole proprietors и малые и средние предприятия, которые сначала пожаловались банку и подождали 15 календарных дней без письменного ответа либо получили неудовлетворительный ответ. Есть и другие условия.
Тот же официальный ресурс допускает отказ, если спор существенно относится к risk management, внутренней ценовой политике или AML-практикам банка. Поэтому Sanadak не является универсальной апелляцией против любого закрытия корпоративного счёта.
Для восстановления доказательственного файла и новой банковской стратегии используйте сопровождение корпоративного счёта в ОАЭ.
Частые вопросы
Блокировка означает, что компания совершила нарушение?
Такой вывод делать нельзя. Нужно получить уведомление, сохранить доказательства и определить названное основание.
Можно сразу подать заявку в другой банк?
Можно, но новый банк проведёт собственный KYC. Сначала лучше устранить расхождение или пробел в доказательствах.
Клиенты могут временно платить директору лично?
Это плохой импровизированный обход: возникают договорные, налоговые, бухгалтерские и AML-риски.
Банк может не раскрыть полную причину?
Объём информации может быть ограничен законом, обязанностями банка и характером проверки. Запросите письменно хотя бы применимые требования к документам.
Sanadak может обязать банк оставить счёт открытым?
Так считать нельзя. Проверяются статус заявителя и предмет спора; AML и risk-management вопросы могут не принять.
Что сохранить в первую очередь?
Уведомление, выписки, доказательства операций, корпоративные документы, прежние KYC-подачи и хронологию обращений.
Материалы CBUAE и Sanadak проверены 20 июля 2026 года. Ответ зависит от уведомления банка, категории клиента и возможного акта органа или суда. Общая информация.

Обсудить
задачу
Поговорите с нашей командой
Поговорите с нашей командой.
Расскажите нам о своей задаче —
мы поможем вам в этом в любой юрисдикции.