Какие сделки в ОАЭ требуют анализа трансфертного ценообразования?
Карта связанных сделок в ОАЭ: arm’s length, методы, disclosure, пороги master/local file и доказательства услуг, займов и IP.
Корпоративный налог ОАЭ требует, чтобы сделки и договорённости между связанными сторонами соответствовали рыночному уровню. Это правило действует само по себе — отдельно от порогов, при которых нужно вести глобальную и локальную документацию. Небольшая компания может не дотягивать до этих порогов и всё равно быть обязанной обосновать цены, договоры, расчёты и доказательства по суммам в пользу связанных сторон и связанных лиц.
Статья 34 действующего закона о корпоративном налоге определяет рыночный результат через сравнение с тем, о чём договорились бы независимые лица в сопоставимых обстоятельствах, — это и есть принцип вытянутой руки. Руководство налоговой службы по трансфертному ценообразованию объясняет, какой анализ и какие доказательства ждут на практике.
Начните с описи отношений и операций
Не начинайте с базы сопоставимых компаний. Сначала определите всех, кто и что может попасть под правила:
- участников и компании, которые они контролируют;
- материнскую, дочерние и сестринские компании;
- отношения общего и совместного контроля;
- директоров, должностных лиц, владельцев и прочих связанных лиц;
- родственные связи, значимые по определениям закона;
- постоянные представительства, филиалы и головной офис;
- товарищества, трасты, фонды и другие структуры внутри группы;
- операции с освобождёнными лицами, компаниями свободных зон и нерезидентами.
Затем сверьте эту карту с главной книгой, договорами, банковскими платежами, счетами, зарплатной ведомостью, протоколами совета директоров и налоговой декларацией. Одна лишь схема группы не покажет ни неоформленных услуг, ни поручительств, ни бесплатного пользования интеллектуальной собственностью.
Рыночный принцип и пороги документации — разные уровни
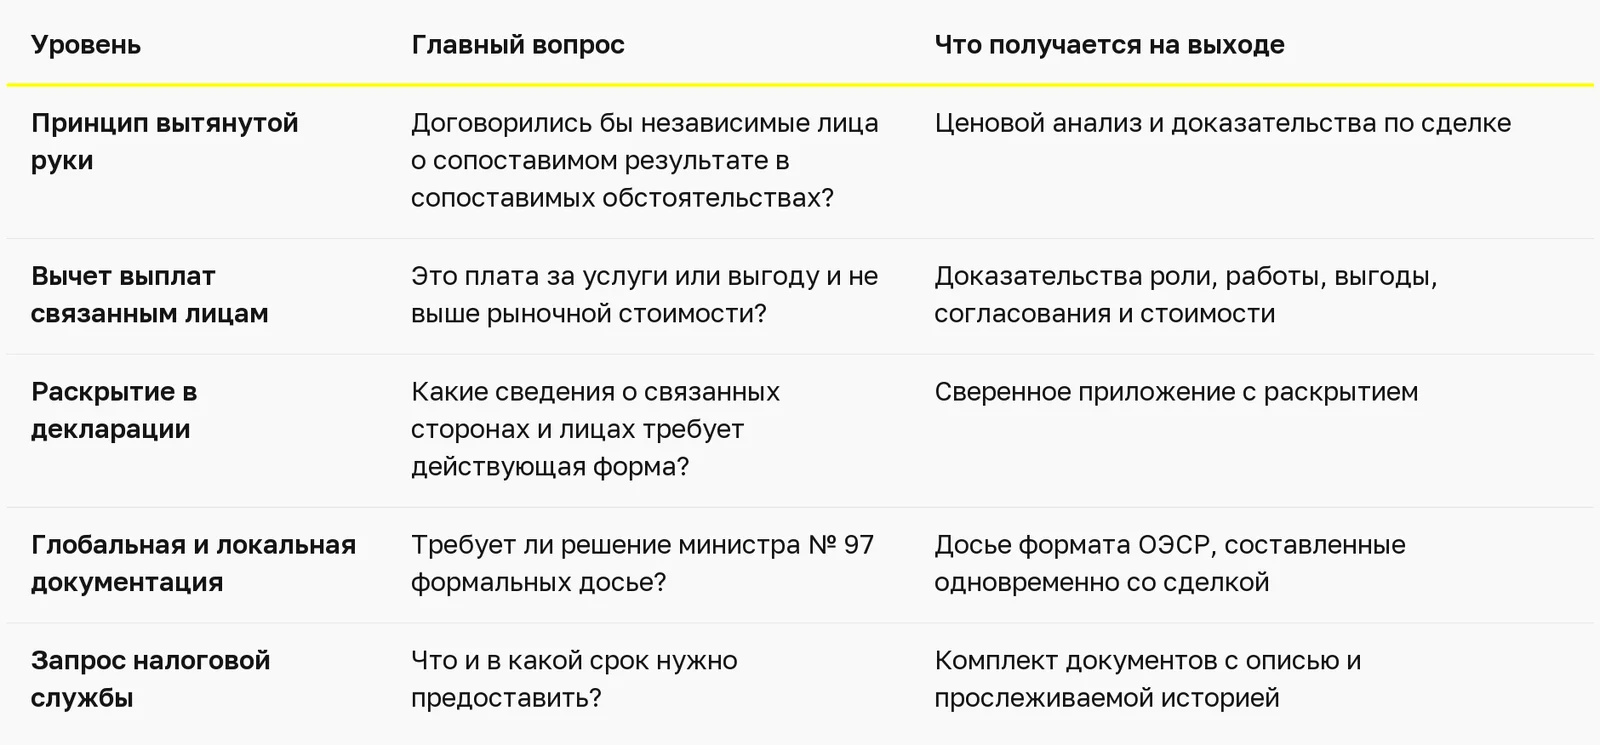
Если компания не дотягивает до порога формальных досье, это ответ ровно на одну строку таблицы. Ценообразование со связанными сторонами от этого не становится свободным выбором.
Действующие условия для глобального и локального досье
Решение министра № 97 от 2023 года требует обоих досье, если выполняется хотя бы одно условие:
- налогоплательщик в любой момент периода входит в международную группу с совокупной консолидированной выручкой не менее 3,15 млрд дирхамов; либо
- выручка самого налогоплательщика за соответствующий период — не менее 200 млн дирхамов.
Это условия ведения документации, а не освобождение от рыночного принципа. Выручку группы, выручку компании и её статус подтверждайте за каждый налоговый период и сохраняйте расчёт.
В решении также сказано, какие сделки входят в локальное досье, а какие из него исключаются. Эту классификацию нужно читать вместе с точным статусом контрагента: широкого ярлыка вроде «местная компания» недостаточно.
Опишите, что каждая сторона делает на самом деле
Трансфертное ценообразование идёт за функциями, активами и рисками, а не за формулировкой в счёте. По каждой существенной сделке зафиксируйте:
- кто принимает решения и кто выполняет работу;
- какие люди, системы, объекты интеллектуальной собственности и другие активы задействованы;
- какие риски записаны в договоре и какими из них сторона управляет фактически;
- рыночные и географические условия;
- что именно передаётся заказчику и чем подтверждается получение;
- базу расчёта, ключ распределения и условия оплаты;
- какие альтернативы реально были у каждой стороны.
Если поведение сторон расходится с договором, либо меняйте операционную модель, либо анализируйте фактическую договорённость. Договор, подписанный задним числом и не совпадающий с реальной работой, — слабое доказательство.
Метод выбирают после анализа функций
Статья 34 перечисляет пять признанных методов:
- сопоставимой неконтролируемой цены;
- цены последующей реализации;
- «затраты плюс»;
- сопоставимой рентабельности;
- распределения прибыли.
Другой метод допустим, если ни один из перечисленных разумно применить нельзя, а налогоплательщик может показать, что альтернатива даёт рыночный результат. Выбор метода зависит от надёжности сопоставимых данных, характера сделки, функций, активов, рисков и доступной информации — а не от того, какой метод даёт более приятную налоговую цифру.
Зафиксируйте тестируемую сторону, финансовый показатель, период, критерии поиска, корректировки и причину, по которой отвергнутые варианты сочли менее надёжными.
Состав доказательств зависит от типа сделки
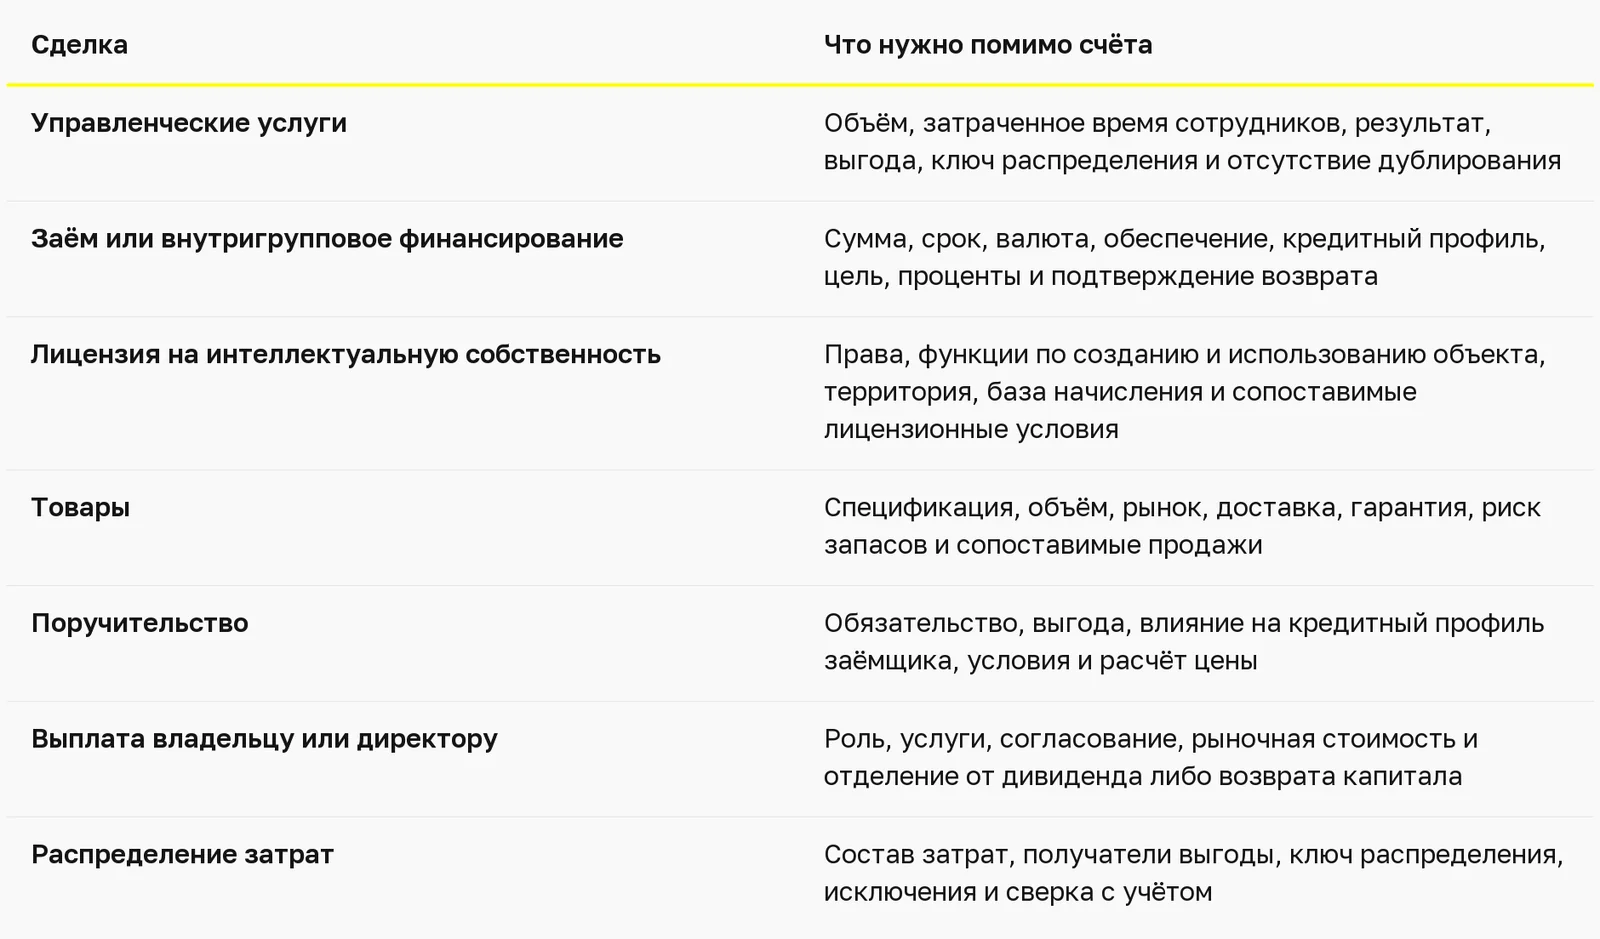
Доказательства должны существовать в момент сделки. Проводка, сделанная в конце года без реальной услуги и без согласования, одним лишь исследованием сопоставимых цен не спасается.
Внутренние сделки тоже требуют анализа
Правило не ограничивается трансграничными платежами. Сделка между двумя компаниями в ОАЭ может переносить доход между обычной ставкой, освобождением, убытком, льготой для малого бизнеса и статусом квалифицированной компании свободной зоны. Даже когда ставка на первый взгляд одинаковая, законное определение связанности и требование рыночного уровня всё равно нужно проверить.
Держите анализ трансфертного ценообразования отдельно от налога у источника, НДС, таможни, экономического присутствия, бухгалтерского учёта и отраслевого регулирования. Договор один, а правовые тесты разные.
Выплаты связанным лицам требуют собственных доказательств
Выплаты и выгоды в пользу владельцев, директоров, должностных лиц и прочих связанных лиц часто смешивают сразу несколько ролей: сотрудника, управленца, участника и кредитора. Определите, в каком качестве человек действует.
В досье должно быть видно, какие услуги фактически оказаны, в чём коммерческая выгода, кто и как это согласовал, каков анализ рыночной стоимости и как сумма классифицирована в учёте и для налога. Решение совета директоров подтверждает согласование, но само по себе не доказывает ни рыночный уровень, ни то, что услуга была оказана.
Раскрытие и готовность к запросу налоговой
Приложение по связанным сторонам собирайте на уровне отдельных сделок, а потом сверяйте с оборотно-сальдовой ведомостью, отчётностью и декларацией. Фиксируйте название и статус контрагента, отношение, категорию сделки, сумму, метод и место хранения подтверждающих документов.
В руководстве налоговой службы сказано, что глобальное и локальное досье ведутся одновременно со сделками и могут быть запрошены со сроком 30 дней либо в более долгий срок, согласованный со службой. Значит, порядок ответа должен существовать до того, как запрос придёт:
- уточните объём запроса и срок;
- зафиксируйте данные поданного периода;
- свяжите каждый вопрос с документом по описи;
- сверьте переводы и пересчёт валют;
- получите утверждение уполномоченного лица;
- сохраните отправленное и подтверждение о получении.
Не отправляйте противоречащие друг другу проекты договоров, неподтверждённые таблицы и юридические заключения без контролируемой проверки.
Контроль на закрытии года
Прежде чем закрыть период:
- обновите описи отношений и операций;
- убедитесь, что договоры совпадают с фактическим поведением сторон;
- рассчитайте регулярные начисления по утверждённым ключам;
- сравните фактический результат с выбранным методом;
- выявите корректировки и определите их правовые, учётные и налоговые последствия;
- закончите раскрытие и расчёт по порогам документации;
- опишите убытки, реорганизации и разовые сделки;
- назначьте ответственных за исправления и сроки.
Корректировка не должна быть безымянной цифрой, подогнанной под нужную рентабельность. Договор, расчёт, счёт и причина обязаны сходиться.
Управление на стыке юристов, финансов и операций
Назначьте поимённо ответственных за реестр связанных сторон, договоры, расчёты цен и годовые корректировки. Юристы проверяют стороны и исполнимость условий, финансы сверяют суммы с учётом и раскрытием, операционные руководители подтверждают, что услуга, актив, финансирование или риск действительно были предоставлены. Ежеквартальный отчёт об отклонениях должен подсвечивать новую связанную сторону, заметное изменение объёмов, неоформленное начисление, убыточную договорённость или метод, который перестал соответствовать фактам.
Этот контроль полезен и тем, кто не дотягивает до порогов формальных досье. Он сохраняет доказательства, которыми объясняется рыночный результат, и избавляет от ситуации, когда годовая декларация по корпоративному налогу становится первым поводом узнать, кто вообще у компании в связанных сторонах.
Трансфертное ценообразование нельзя оставить одному человеку, который готовит декларацию. Юристы держат договоры и полномочия в актуальном состоянии, финансы одинаково кодируют контрагентов и категории сделок, операционные подразделения хранят результаты работы и подтверждения затраченного времени и ресурсов, казначейство исполняет утверждённые условия займов и платежей, а налоговый ответственный сводит результат с раскрытием.
У каждой регулярной сделки должен быть свой ответственный и проверяющий, не участвовавший в расчёте. Новые связанные стороны, реорганизации, передача прав на интеллектуальную собственность, поручительства и существенные изменения функций или рисков — повод пересмотреть подход до того, как выставлен счёт. Ведите журнал решений: что изменилось в бизнесе, какой договор затронут, какой метод выбран, как обновлены доказательства и кто это утвердил.
Если группа работает по глобальной политике, подготовьте отдельную записку о том, как она применяется в ОАЭ. Глобальное исследование цен или типовой договор могут не совпадать с реальными функциями местной компании, её отчётностью, налоговым статусом и доступными сопоставимыми данными.
Поддержка в разработке политики, подготовке документации и подаче — налоговое сопровождение и планирование.
Частые вопросы
Действуют ли правила трансфертного ценообразования при выручке ниже 200 млн дирхамов?
Сумма в 200 млн дирхамов — одно из условий для формальных глобального и локального досье. Принцип вытянутой руки может применяться и ниже этой планки.
Нужен ли анализ для сделок между двумя компаниями в ОАЭ?
Вполне возможно, что нужен. Правило корпоративного налога не ограничено трансграничными сделками.
Достаточно ли подписанного внутригруппового договора?
Нет. Договор должен совпадать с фактическим поведением сторон, коммерческой выгодой, ценой и подтверждающими документами.
Какой метод обязана применять каждая компания?
Универсального метода нет. Статья 34 требует наиболее надёжного метода для конкретной сделки и имеющихся доказательств.
Отменяет ли льгота для малого бизнеса рыночный принцип?
Нет. По действующим разъяснениям налоговой службы принцип вытянутой руки сохраняется, даже если льгота меняет требования к формальной документации.
Как быстро налоговая служба может запросить досье?
В руководстве службы сказано, что глобальное и локальное досье могут быть запрошены со сроком 30 дней, если служба не согласует более долгий срок.
Закон о корпоративном налоге, решение министра № 97 и разъяснения налоговой службы проверены 21 июля 2026 года. Определения связанности, раскрытие и состав документации нужно подтвердить применительно к конкретному периоду. Материал носит общий информационный характер.


Обсудить
задачу
Поговорите с нашей командой
Поговорите с нашей командой.
Расскажите нам о своей задаче —
мы поможем вам в этом в любой юрисдикции.